如何撰写税务师事务所经营范围 从蔡明案例看税务事务代理、会计审查与财务咨询的规范表述
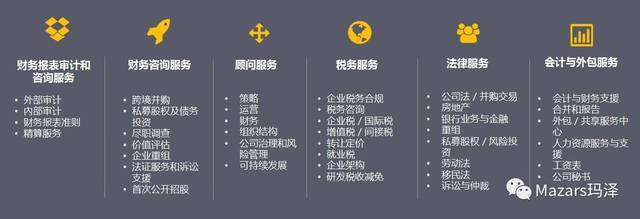
在注册税务师事务所或财税服务公司时,经营范围的规范填写是确保企业合法运营、顺利通过审批的关键一步。许多创业者常常因表述不当而遭遇驳回或后期经营受限。本文以“蔡明”这一典型企业字号为例,围绕“税务事务代理及咨询;审查企业会计;财务咨询”等核心业务,系统解析经营范围的设计逻辑、法律依据及常见注意事项,帮助您一次性写对、用对。\n\n一、核心业务的法律定位与行业分类\n\n根据《税务师事务所行政登记规程》及《国民经济行业分类》,税务师事务所的主营业务通常归入“商务服务业”下的“会计、审计及税务服务”。具体到蔡明这类机构,其经营范围需覆盖以下三类:\n\n1. 税务事务代理及咨询 \n 这包括:代理税务登记、纳税申报、税款缴纳、退税申请、减免税申请;代理税务行政复议;提供涉税鉴证、涉税培训、税务咨询等。需注意,开展涉税鉴证业务需具备税务师事务所执业资质。\n\n2. 审查企业会计 \n 此项一般指向受托对企业的会计凭证、账簿、报表进行审查,但须与“审计”明确区分。若涉及注册会计师法定审计业务,需另行取得会计师事务所执业许可。多数税务师事务所仅从事内部会计审查或税务相关的会计合规性复核。\n\n3. 财务咨询 \n 涵盖财务制度设计、成本控制、预算管理、投融资咨询、税务筹划等。该业务门标最宽,但实践中应避免中出现“代理记账”未获许可、“财务顾问”暧昧表述等情况——若实际从事代理记账,须申请代理记账许可。\n\n二、规范表述的差异与常见误区\n\n许多申请人直接将“税务事务代理及咨询;审查企业会计;财务咨询”填入申请表,这是可行的基础表述,但通过率高低取决于具体注册地工商与税务部门的口径。确保合规,建议对该清单进行细化并按市场监督管理部门认可的标准条目选用:\n\n(一)推荐入库的标准表述\n\n- 税务服务:税务登记代理、纳税申报代理、税务咨询、税务筹划、涉税鉴证、发票领用代理等。 \n- 会计服务:会计咨询、会计服务、受托审查企业会计报表(非审计)、内部会计控制评价。 \n- 财务服务:财务咨询、财务管理咨询、投资咨询(不含证券期货)、企业管理咨询。\n\n(二)禁忌或需慎用的字样\n\n切忌直接写“税务代理”(已被“税务事务代理”替代)、“会计审计”(未取得注会资质属违规)、“财务代理”(易被理解为代理记账)等。也不要忽略前置许可:若含“代理记账”,应先取得财政局批文。\n\n三、蔡明案例的实务建议:从三方面优化经营范围\n\n假设蔡明准备在北京或上海设立一家税务师事务所,以下四条兼顾合规与业务弹性的写法,可供直接借鉴:\n\n> 示例一: \n> 税务事务代理及咨询;税务登记代理;纳税申报代理;涉税鉴证;会计咨询;财务咨询;从事会计师事务所业务(另取资质);企业管理咨询。\n\n最需注意的是,像“审查企业会计”这种概括性描述容易与被审查对象的法律责界限任混淆,致使协议无效、引民事纠纷。在税务机关以风险评估委聘税务稽查时更要清晰写明委托对像内账而不是社会审计只能包括服务资内容清晰区分开。” \n\n四、申办时四大注意细节 \n1. 先做好主体类型选择:普通合伙、有限合伙更辅税务类型 \n2. 进入工商系统——自主勾操作选用经营范围查一验库 \n…
本文将前面提示文本为线素与通过特定场景案例
如若转载,请注明出处:http://www.hc-fenqi.com/product/40.html
更新时间:2026-09-21 17:33:29